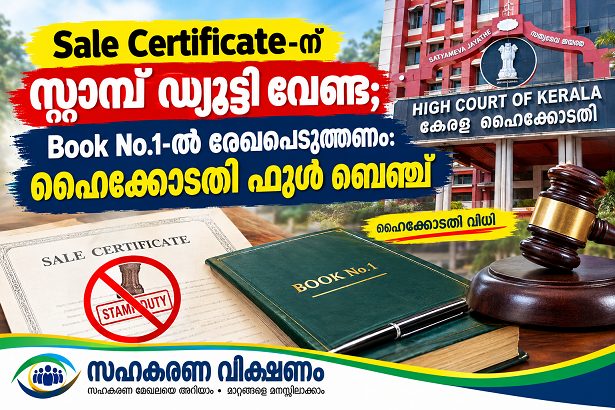
കൊച്ചി : ലേലത്തിലൂടെ ലഭിക്കുന്ന Sale Certificate, Registration Act-ലെ Section 89 പ്രകാരം Book No.1-ൽ രേഖപ്പെടുത്തുന്നതിന് സ്റ്റാമ്പ് ഡ്യൂട്ടി ഈടാക്കാൻ പാടില്ലെന്ന് കേരള ഹൈക്കോടതി Full Bench വ്യക്തമാക്കി. Section 89 പ്രകാരമുള്ള ഫയലിംഗ് രജിസ്ട്രേഷൻ നടപടിയല്ലെന്നും അതിനാൽ സ്റ്റാമ്പ് ഡ്യൂട്ടി ആവശ്യപ്പെട്ട് Sale Certificate സ്വീകരിക്കുന്നത് നിരസിക്കാൻ രജിസ്ട്രാറിംഗ് ഓഫീസർക്ക് കഴിയില്ലെന്നും കോടതി വ്യക്തമാക്കി.
State of Kerala & Others v. Ramakrishnan Sunil Babu കേസിലാണ് Full Bench സുപ്രധാന നിയമസ്ഥിതി വ്യക്തമാക്കിയത്. ജസ്റ്റിസുമാരായ സതീഷ് നിനാൻ, ടി. ആർ. രവി, എം. എ. അബ്ദുൽ ഹക്കീം എന്നിവരടങ്ങിയ Full Bench ആണ് വിധി പ്രസ്താവിച്ചത്.
ലേലത്തിലൂടെ ലഭിക്കുന്ന Sale Certificate
SARFAESI നിയമപ്രകാരം ബാങ്ക് നടത്തുന്ന ലേലത്തിൽ സ്വത്ത് സ്വന്തമാക്കുന്ന വ്യക്തിക്ക് നൽകുന്ന Sale Certificate, ലേലം സ്ഥിരീകരിക്കുന്ന ഘട്ടത്തിൽ തന്നെ ഉടമസ്ഥാവകാശം കൈമാറിയതിന്റെ തെളിവാണ്. Certificate സ്വതന്ത്രമായി ഉടമസ്ഥാവകാശം സൃഷ്ടിക്കുകയോ കൈമാറുകയോ ചെയ്യുന്ന രേഖയല്ലെന്നാണ് ഹൈക്കോടതി വ്യക്തമാക്കിയത്.
അതിനാൽ Sale Certificate പുറപ്പെടുവിക്കുന്ന ഘട്ടത്തിൽ Stamp Duty ബാധകമല്ല.
Book No.1-ൽ രേഖപ്പെടുത്തുന്നത് രജിസ്ട്രേഷൻ അല്ല
Registration Act-ലെ Section 89(4) പ്രകാരം Sale Certificate-ന്റെ പകർപ്പ് ബന്ധപ്പെട്ട Sub Registrar ഓഫീസിലെ Book No.1-ൽ ഫയൽ ചെയ്യുന്നത് രജിസ്ട്രേഷൻ നടപടിയല്ല. അതുകൊണ്ടുതന്നെ ഈ ഫയലിംഗിന് സ്റ്റാമ്പ് ഡ്യൂട്ടി അടയ്ക്കണമെന്ന് ആവശ്യപ്പെടാൻ കഴിയില്ല.
സ്റ്റാമ്പ് ഡ്യൂട്ടി ആവശ്യപ്പെട്ട് Sale Certificate സ്വീകരിക്കുന്നത് നിരസിക്കാനും Registering Officer-ന് അധികാരമില്ലെന്ന് Full Bench വ്യക്തമാക്കി.
South Indian Bank കേസിലും നിലപാട് ആവർത്തിച്ചു
Full Bench വിധിക്ക് പിന്നാലെ South Indian Bank Ltd. v. Sub Registrar കേസിലും കേരള ഹൈക്കോടതി ഇതേ നിയമനിലപാട് ആവർത്തിച്ചു.
സ്റ്റാമ്പ് ഡ്യൂട്ടി ഈടാക്കാതെ Sale Certificate Book No.1-ൽ രേഖപ്പെടുത്താനും നിലവിലുള്ള attachments രേഖപ്പെടുത്താനും Sub Registrar-ന് കോടതി നിർദേശം നൽകി.
ഇതിന് മുമ്പും Sale Certificate Book No.1-ൽ ഫയൽ ചെയ്യുന്നതിന് സ്റ്റാമ്പ് ഡ്യൂട്ടി ആവശ്യപ്പെടുന്നത് നിയമവിരുദ്ധമാണെന്ന് കേരള ഹൈക്കോടതി വ്യക്തമാക്കിയിരുന്നു. 2025-ൽ ഇതുമായി ബന്ധപ്പെട്ട സർക്കുലറും കോടതി റദ്ദാക്കിയിരുന്നു.
സഹകരണ ബാങ്കുകൾക്കും നിർണായക വിധി
ബാങ്കുകളുടെ Recovery നടപടികളിലും ലേല നടപടികളിലും ലഭിക്കുന്ന Sale Certificate-കൾ Book No.1-ൽ രേഖപ്പെടുത്തുന്നതുമായി ബന്ധപ്പെട്ട് ഉണ്ടാകുന്ന തർക്കങ്ങൾക്ക് ഈ വിധി ഏറെ നിർണായകമാണ്.
എന്നാൽ Sale Certificate രജിസ്ട്രേഷനായി പ്രത്യേകം അവതരിപ്പിക്കുന്ന സാഹചര്യം ഇതിൽനിന്ന് വ്യത്യസ്തമാണ്. Section 89 പ്രകാരം Book No.1-ൽ പകർപ്പ് ഫയൽ ചെയ്യുന്നതിന് മാത്രം Stamp Duty ആവശ്യപ്പെടാൻ കഴിയില്ലെന്നതാണ് വിധിയുടെ പ്രധാന നിയമതത്വം.
ഇത് സഹകരണ ബാങ്കുകൾ ഉൾപ്പെടെയുള്ള ബാങ്കുകളുടെ Recovery/auction നടപടികളിൽ പ്രായോഗികമായി ഏറെ പ്രാധാന്യമുള്ള നിയമനിലപാടാണ്.